日本人の死因上位に位置し、誰もが一生のうちに関わる可能性のある「がん」。医療技術の進歩に伴い、早期発見・治療による生存率は向上しているものの、治療の長期化や新たな治療法への自己負担に対する不安から「がん保険」の加入を迷う人は後を絶ちません。「本当にがん保険は必要なのか」「貯蓄だけで十分に対応できるのか」という疑問は、働き方やライフステージが多様化する現代において多くの人が抱える悩みです。
本記事では、公的医療保険の代表的な仕組みである高額療養費制度の実態や実際の平均治療費、そして預貯金によるカバーの限界を徹底的に整理します。加えて、独身者や女性特有のライフステージにおける必要性、医療保険特約や県民共済といった代替手段との比較、そして加入・見直しの最適なタイミングまで、2026年現在の最新動向を踏まえて深く掘り下げていきます。
がん保険不要論の根拠と公的医療保険の限界
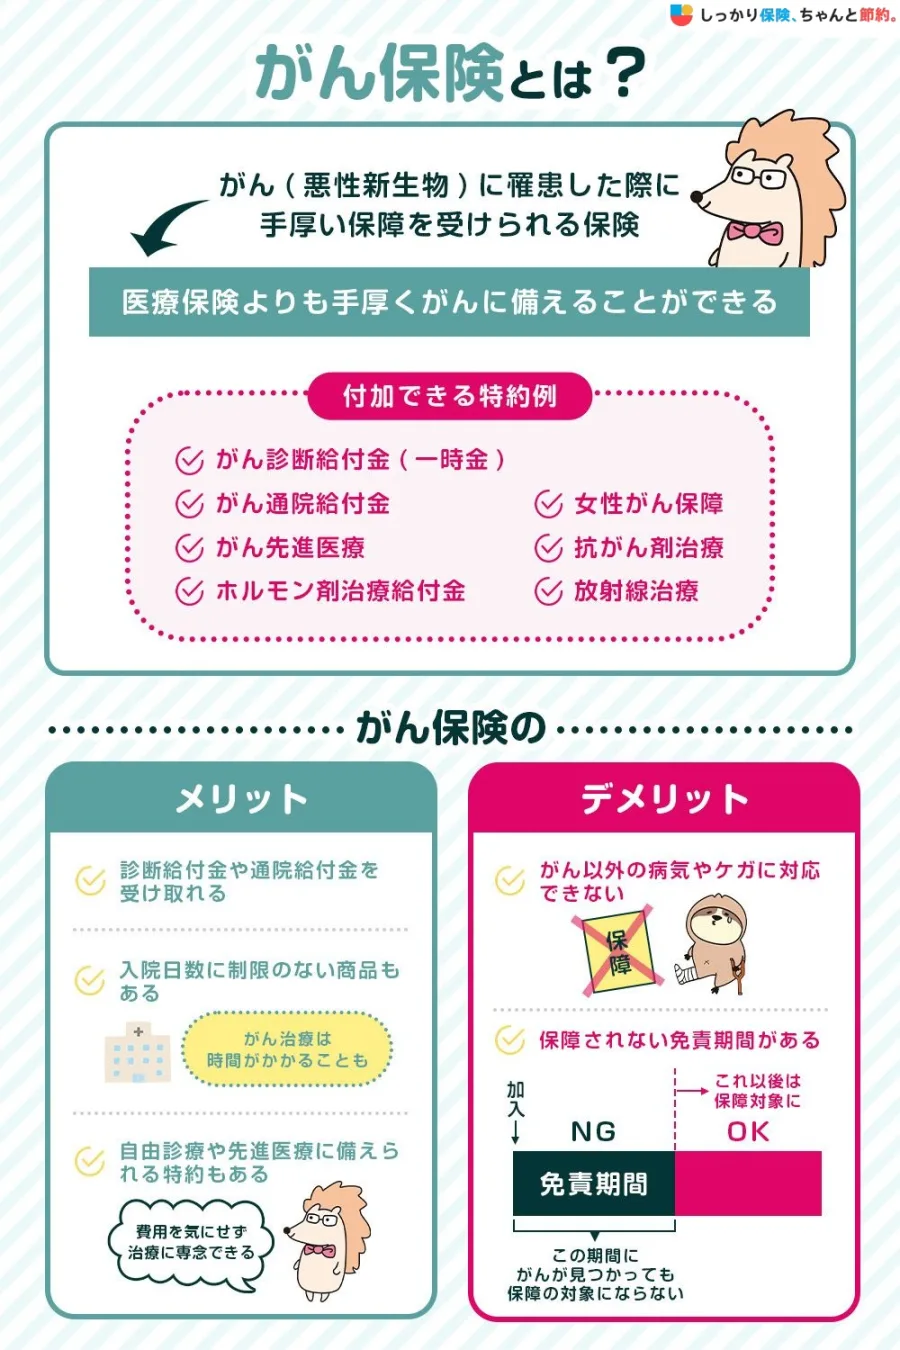
近年、ネット上やマネー誌などで「がん保険は不要である」という論調が見られることがあります。その最大の論拠となっているのが、日本の優れた公的医療保険制度の存在です。日本の健康保険には、医療機関の窓口で支払う医療費が高額になった場合、自己負担限度額を超えた分が払い戻される「高額療養費制度」が備わっています。所得に応じた月ごとの上限額が設定されているため、どれほど高額な治療を受けたとしても、医療費そのものが青天井に膨れ上がることはありません。
しかし、この高額療養費制度だけではカバーしきれない「隠れた医療費」が存在する点に注意が必要です。入院時の食事代の自己負担、個室を希望した際にかかる差額ベッド代、病院への交通費や家族の宿泊費などは、高額療養費の対象外となります。加えて、先進医療を受ける場合の技術料は全額自己負担となるため、数百万円単位のまとまった資金が必要になるケースも珍しくありません。がん保険不要論を鵜呑みにし、制度の細かい仕組みや免責範囲を誤解したまま備えを削ってしまうと、思わぬ経済的負担に直面するリスクがあります。
がん治療にかかる平均費用と貯蓄で本当に足りるのか
「自分にはある程度の貯蓄があるからがん保険は不要だ」と考えている場合でも、実際の治療費や就労不能に伴う収入減のシミュレーションを冷静に行う必要があります。がんの治療は手術だけに留まらず、通院による抗がん剤治療や放射線治療が長期にわたって続くことが少なくありません。仕事のペースを落としたり、一時的に休職や退職を余儀なくされたりした場合、医療費の支払いと並行して生活費の補填が必要になります。
一般的に、がんと診断されてから治療が終了するまでにかかる平均的な費用は、治療内容や入院日数によって大きく変動しますが、数百万円規模に達することもあります。まとまった貯蓄があれば一過性の出費には耐えられたとしても、治療の長期化や再発リスク、さらには家族の生活費の維持までを考慮すると、貯蓄だけですべてのリスクを安全にカバーできるとは言い切れません。個人の保有資産額や家計の固定費、支えるべき家族の有無によって「貯蓄で足りるか」のラインは大きく異なるため、一律に不要と判断するのは危険です。
がん保険の保障内容・費用対効果の比較表
がんへの備えを検討する際、単体のがん保険だけでなく、既存の医療保険の特約や県民共済といった選択肢も比較対象となります。それぞれの特徴を整理することで、自分に適したコストパフォーマンスの高い選択が見えてきます。
| 保障・制度の種類 | 主な特徴とメリット | 注意点・デメリット |
|---|---|---|
| がん保険(単体) | がんに特化しており、診断一時金や入院・通院給付金を手厚く準備できる。 | がん以外の病気やケガには対応していないため、保険料が掛け捨てになる場合がある。 |
| 医療保険の特約 | 主契約の医療保険に特約として付帯するため、契約の管理や手続きが一本化できる。 | 主契約の見直しを行う際に特約の条件も変動する可能性があり、保障内容が限定的な場合がある。 |
| 県民共済等(代替手段) | 掛金が比較的リーズナブルであり、幅広い保障をバランスよく得られる。 | 高齢になると保障額が段階的に低下する傾向があり、がんへの特化した手厚い備えとしては物足りない場合がある。 |
| 高額療養費制度 | 公的制度であり、月ごとの自己負担額に上限が設けられるため安心感がある。 | 差額ベッド代や先進医療の技術料、食事代、通院時の交通費などは対象外。 |
上記のように、どの手段にも一長一短が存在します。手厚い一時金が欲しい場合は専用のがん保険が適していますが、毎月の固定費を抑えたい場合は県民共済や既存医療保険の特約を活用するなど、自身の予算と安心感のバランスに合わせた選択が大切です。
独身者・女性特有のライフステージにおける必要性
がん保険の必要性は、個人のライフステージや家族構成、性別によって大きく異なります。例えば、独身者の場合、自分が万が一の事態に陥った際に生活費を依存する家族がいないため、遺族のための死亡保障は基本的に不要です。しかしその反面、自分が働けなくなった場合の収入減や治療費の全額を、自分一人の貯蓄と公的保障だけで支え切る必要があります。頼れる家族が少ない独身者ほど、入院時の一時金や治療中の経済的支えとしてのがん保険が心強い味方になるケースがあります。
また、女性特有の視点も欠かせません。乳がんや子宮頸がんなどは、比較的若い世代(20代から40代・50代)の女性においても発症リスクが指摘されています。女性の場合、仕事と育児の両立期やキャリアの形成期に治療と向き合うことになりやすく、外見の変化に伴うケア用品の費用や、先進医療を含めた選択肢を広く持ちたいという理由から、女性特有のがんを手厚く保障する特約や保険の需要が高まっています。自身のライフプランや将来のキャリアパスを見据えた上で、性別や家族構成に即した検討を行うことが重要です。
加入・見直しのタイミングと先進医療・特約の選び方
がん保険に加入する、あるいは既存の契約を見直すタイミングとして最適なのは、「ライフステージが大きく変化したとき」です。具体的には、就職、結婚、住宅の購入、子供の誕生、あるいは年齢が40代・50代に差し掛かり健康リスクが意識され始める時期などが挙げられます。若いうちに加入するほど毎月の保険料を低く抑えられるメリットがありますが、年齢とともに必要保障額や家計の状況は変化するため、一度加入したからといって放置せず、数年おきに見直しを行うことが賢明です。
また、特約を選ぶ際には「先進医療特約」の付帯を検討する価値があります。公的医療保険が適用されない先進医療の技術料は全額自己負担となりますが、先進医療特約に加入していれば実費に近い形で給付金が支払われるため、経済的な理由で最善の治療を諦めざるを得ないリスクを防ぐことができます。ただし、すでに加入している医療保険に同様の特約が付いていないか、重複して加入していないかを確認し、無駄な保険料の支払いを避けることも見直しの要点です。
【がん保険必要か】に関するよくある質問(FAQ)
Q1:健康保険の「高額療養費制度」があれば、がん保険は本当に全く必要ありませんか?
A1:高額療養費制度は医療費の窓口負担の上限を抑えてくれますが、差額ベッド代、食事代、先進医療の技術料、そして治療中の収入減少による生活費の補填は対象外となります。貯蓄に十分な余裕がない場合や、自己負担の発生リスクに不安がある場合は、保険による備えが有効です。
Q2:独身で扶養家族がいない場合でも、がん保険に加入するメリットはありますか?
A2:扶養家族のための死亡保障は不要ですが、独身者は自分が働けなくなった際の収入減や治療費をすべて自分でまかなう必要があります。貯蓄が少ない時期や、休職リスクに備えたい場合には、診断一時金が受け取れるがん保険が経済的な支えになります。
Q3:県民共済や医療保険の特約に入っていれば、わざわざ単体のがん保険に入る必要はありませんか?
A3:県民共済や一般的な医療保険の特約でも一定のがん保障をカバーできますが、がんに特化した保険と比較すると診断一時金の金額や通院保障の範囲が手薄な場合があります。より手厚くまとまった一時金や先進医療への手厚い備えを重視する場合は、単体のがん保険のほうが適しているケースもあります。
がん保険が必要か不要かは、一概に「全員にとって不要」あるいは「全員に必須」と言い切ることはできません。個人の預貯金残高、家計の収支構造、独身か既婚かといったライフステージ、そして女性特有の疾病リスクに対する考え方など、複合的な要素によって答えは異なります。
大切なのは、ネット上の極端な不要論や過剰な煽りに惑わされないことです。公的医療保険の仕組みと高額療養費制度の限界を正しく理解し、自身の現在の貯蓄額と照らし合わせながら、万が一の際に家計が破綻しないための現実的なリスクヘッジを選択しましょう。定期的な保険の見直しを行い、時代や自身の状況の変化にしなやかに対応できる備えを整えることが、これからの医療環境を生き抜くための確かな道筋となります。