ビジネスパーソンやキャリア形成層の間で、常に高い関心を集める「年収600万円」という節目。日本国内における平均給与と比較すると一定の水準に達している印象がある一方で、実際のところ「どのような生活レベルが送れるのか」「税金や社会保険料が引かれた後の手取りはいくらになるのか」といった疑問や不安を持つ方は少なくありません。
本稿では、2026年現在の経済情勢や税制を踏まえつつ、一人暮らし、二人暮らし、子育て世帯(家族持ち)それぞれのライフスタイルにおける家計の内訳や、気になる貯蓄事情、マイホームや結婚生活のリアルな現実までを徹底的に解剖します。ご自身のライフプランを見直すための確かな判断基準としてお役立てください。
年収600万円の手取り額の目安と税金・控除の仕組み
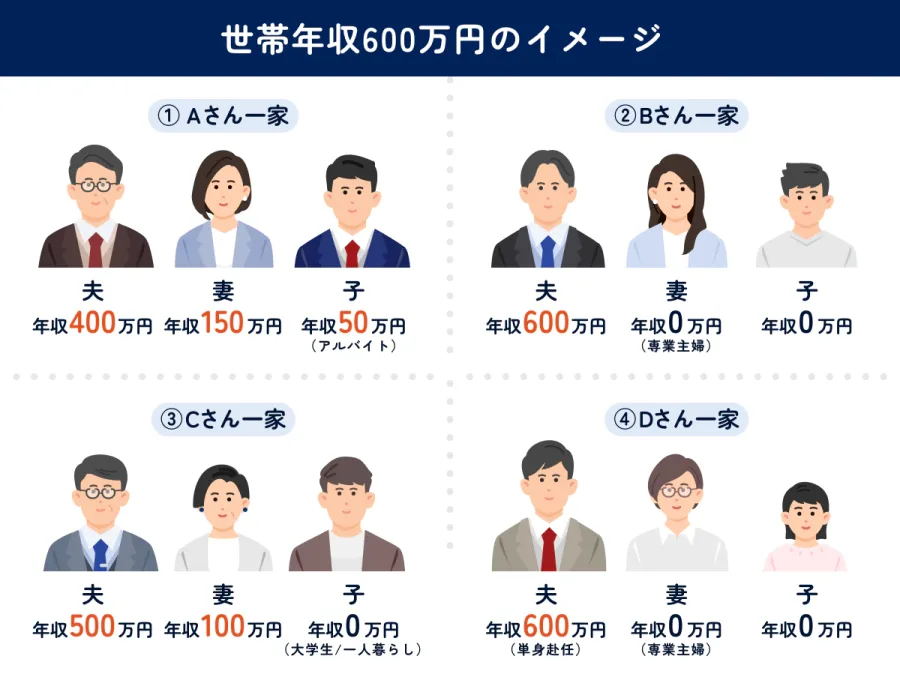
年収600万円という金額を聞いたとき、多くの人が「これだけあれば十分に余裕のある暮らしができるのではないか」と感じる可能性があります。しかし、会社から支給される額面金額(総支給額)と、実際に銀行口座に振り込まれる手取り額にはギャップが存在します。日本国内の税制や社会保険料の仕組み上、年収600万円の場合、額面の約75%から80%程度が実質的な手取り収入となります。
具体的には、年間手取り額はおおむね460万円から480万円前後に着地することが多く、月額に換算すると約38万円から40万円が手元に残る計算になります。この金額から、所得税、住民税、健康保険料、厚生年金保険料、そして40歳以上であれば介護保険料が天引きされます。独身であるか、扶養家族がいるか、あるいは住宅ローン控除などの各種控除を適用できるかによって手取り額は数万円単位で変動するため、自身の状況に応じた正確な計算を把握しておくことが大切です。
一人暮らしにおける生活レベルと家賃相場・家計内訳
年収600万円で一人暮らしをする場合、生活水準は非常に高く、地方都市であればかなりの贅沢や高い貯蓄率を実現できます。また、物価や家賃が高い東京都心部であっても、自身の価値観に合わせた洗練されたライフスタイルを無理なく維持することが可能です。
一人暮らしにおける家賃の目安は、一般的に「手取り月収の3分の1以内」と言われていますが、年収600万円(手取り月約38万円〜40万円)であれば、家賃11万円から13万円程度の物件を選択肢に含めることができます。都心でアクセスの良いエリアや、セキュリティの整った築浅のデザイナーズマンションも十分に射程圏内に入ります。
以下は、年収600万円の一人暮らしにおける一般的な月間家計内訳のモデルケースです。
| 費目 | 月額の目安 | 家計における特徴・補足 |
|---|---|---|
| 家賃(共益費込) | 約120,000円 | 都心部の1LDKや利便性の高いエリアの賃貸物件 |
| 食費・外食費 | 約50,000円 | 自炊と外食をバランスよく楽しみ、無理のない範囲で調整 |
| 光熱費・通信費 | 約20,000円 | 電気・ガス・水道およびスマホや自宅の高速回線費用 |
| 娯楽・交際費 | 約40,000円 | 趣味、友人との付き合い、旅行やレジャー費用の確保 |
| 衣服・美容費 | 約20,000円 | 身だしなみを整えるための被服費や美容院などの支出 |
| 貯蓄・投資 | 約100,000円 | 将来への備えや資産形成のための確実な貯蓄分 |
この内訳からもわかる通り、毎月コンスタントに10万円前後の貯蓄や投資に回すことができれば、数年間でまとまった資産を築くことが十分に可能です。日々の生活で過度な節約を強いられることはなく、自分の趣味や自己投資にしっかりとお金をかけられる点が、この層の一人暮らしの大きな魅力となっています。
二人暮らし・結婚生活におけるリアルな生活費と共働きの影響
結婚してパートナーと二人暮らしを始める、あるいはDINKS(共働きの夫婦)として生活する場合、年収600万円という収入が持つ意味合いは大きく変化します。もしパートナーが専業主夫・専業主婦である「単独収入600万円」の世帯の場合、生活レベルは一人暮らしの頃に比べて一気にタイトになります。
二人分の食費や日用品費、保険料や医療費がかかるため、家賃やレジャー費に使える予算が制限され、計画的な家計管理が不可欠となります。一方、夫婦ともに一定の収入がある「共働き世帯」であれば、世帯年収はさらに跳ね上がり、お互いのキャリアやゆとりを維持しながらより豊かな生活水準を享受できるようになります。
共働きの場合、家計の財布をどう分担するか(生活費の折半、あるいは一方が固定費をもち、もう一方が貯蓄に回すなど)が家計管理の成功を左右します。また、将来的なライフスタイルの変化を見据え、どちらか一方の収入が一時的に途絶えた場合でも生活が破綻しないようなスリムな固定費設計を維持することが、長続きする結婚生活の秘訣です。
子育て世帯(家族持ち)における家計の現実と貯蓄事情
年収600万円の世帯に子どもが誕生し、いわゆる「子育て世帯(家族持ち)」となった場合、生活レベルはさらにシビアな現実を直視せざるを得なくなります。配偶者が育児のために時短勤務や離職を選択した場合、世帯収入が実質的に夫の年収600万円のみに依存する形になるケースが多く、教育費や住宅費の負担が重くのしかかります。
子どもの成長に伴い、保育園料、習い事費用、そして将来の進学に向けた教育資金の準備が必要になります。児童手当などの公的な支援策を活用しつつも、外食の頻度を見直したり、通信費やサブスクリプションなどの固定費を徹底的に削減したりする家庭が目立ちます。
この段階での平均貯蓄額は世帯ごとに大きくバラつきが見られますが、計画的に年間50万円から100万円規模の貯蓄を継続できている家庭は、日頃から家計簿アプリなどを活用して徹底した支出管理を行っている傾向があります。一方で、事前の備えがないままライフステージが変化すると、貯蓄を取り崩す生活に陥るリスクもあるため注意が必要です。
マイホーム購入のタイミングと住宅ローン借入可能額の検証
年収600万円でマイホーム(一戸建てまたはマンション)の購入を検討する際、最も重要な指標となるのが「無理のない住宅ローンの借入額」です。一般的に、安全に返済していける住宅ローンの上限は、年収の5倍から6倍程度(約3000万円から3600万円前後)が目安とされています。
現在の金利動向を踏まえると、35年ローンで3000万円を借り入れた場合の月々の返済額は約8万円から9万円台前半となります。これに加えて、マンションであれば管理費や修繕積立金、戸建てであれば将来の修繕に向けた積立が必要になるため、住宅関連の総支出として毎月11万円から13万円程度を見込んでおく必要があります。
一人暮らしやDINKSであれば都心の利便性が高いエリアの物件を購入することは難易度が高くなりますが、郊外やターミナル駅から少し離れたエリア、あるいは中古マンションのリノベーションなどを選択肢に含めることで、理想の住まいを手に入れることは十分に可能です。購入にあたっては、将来の金利変動リスクや、万が一の収入減少に備えたライフプランシミュレーションを綿密に行うことが大切です。
【年収 600 万生活レベル】に関するよくある質問(FAQ)
Q1:年収600万円で車を所有することは現実的ですか?
A1:地方都市であれば維持費(駐車場代、ガソリン代、保険料、車検代)を考慮しても十分に可能です。ただし、都心部で高額な駐車場代や維持費がかかる環境において高級車を維持する場合、家計を圧迫する要因になるため、車のランクや必要性を慎重に見極める必要があります。
Q2:年収600万円の貯蓄額の平均はどれくらいですか?
A2:単身者か家族持ちか、また年代によって大きく異なりますが、金融広報中央委員会の調査などを参考にすると、20代〜30代の単身者であれば数百万円程度の金融資産を保有しているケースが多く、子育て世代では教育費の支出との兼ね合いで貯蓄のペースが一時的に鈍化する傾向が見られます。
Q3:年収600万円からさらに年収を上げるための要点は何ですか?
A3:専門性を高めて市場価値を上げる転職活動や、社内での昇進・資格取得による手当の獲得が王道です。また、近年では副業を解禁する企業も増えているため、本業の年収600万円を基盤にしつつ、スキマ時間を活用した副収入を得ることで家計にゆとりを持たせるアプローチも一般的になっています。
年収600万円という水準は、決して贅沢の限りを尽くせるほどの巨額な富ではありませんが、お金の使い方やライフスタイルの選択次第で、非常に豊かで安定した生活を送ることができる十分なベースラインです。
大切なのは、世間のイメージやステータスに惑わされず、自身のライフステージ(一人暮らし、結婚、子育て、マイホーム購入)に合わせた現実的な家計管理と資産形成を行うことです。物価の変動や社会情勢の変化が続く現代において、固定費の最適化と計画的な貯蓄を習慣化することが、将来の安心を担保する最大の判断基準となります。