2015年1月15日、世界の金融市場に未曾有の衝撃走る「スイスフランショック」が起き、外国為替市場の歴史に深い爪痕を残しました。スイス国立銀行(中央銀行)が突如としてユーロに対する為替の下限(1ユーロ=1.20フラン)を撤廃したことで、スイスフランは数分間で歴史的な暴落ならぬ歴史的な急騰(フラン買い)を記録し、世界中の個人投資家や証券会社を混乱の渦に巻き込みました。
本記事では、なぜスイス国立銀行がこの決断を下したのか、その背景にある「原因」「経緯」、そして為替介入の限界や強制ロスカットによるFX会社の破綻といった市場への「影響」を、2026年現在の視点から改めて解説します。
スイスフランショックとは何か?歴史的暴落の概要
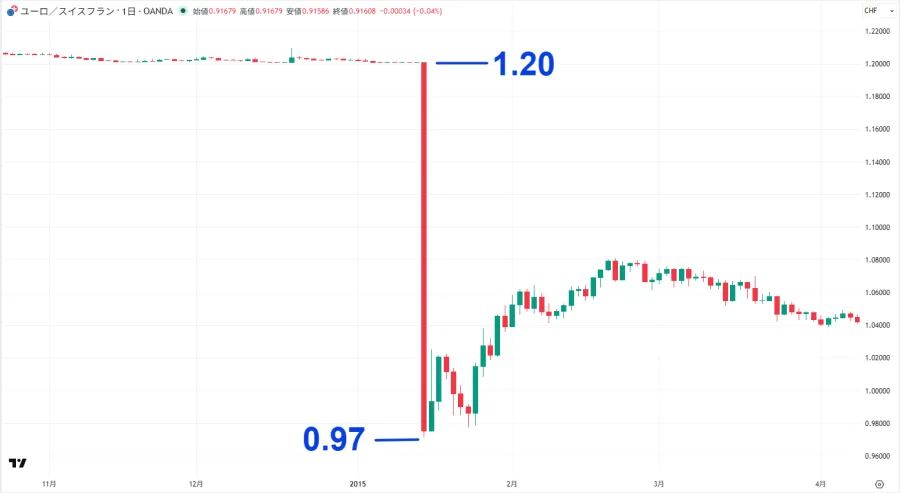
スイスフランショックとは、2015年1月15日にスイスの中央銀行であるスイス国立銀行(SNB)が突如として、それまで維持してきた「1ユーロ=1.20スイスフラン」という為替レートの下限(フラン高の歯止め)を撤廃したことで発生した、外国為替市場の大変動です。
この政策変更がアナウンスされた瞬間、市場参加者の予想を完全に裏切る形となり、スイスフランは対ユーロや対米ドル、対円で一瞬にして20%から30%近く急騰しました。通貨の価値がこれほどの短期間で劇的に変動することは極めて異例であり、世界中のインターバンク市場で流動性が一時的に完全に消失。「歴史的暴落」という表現よりも、スイスフラン側から見れば「歴史的急騰」、ユーロ側から見れば「歴史的崩壊」となる未曾有のイベントでした。
スイス国立銀行が突如上限を撤廃した原因と背景
スイス国立銀行は、2011年9月から欧州債務危機に端を発する「過度なフラン高」から自国経済と輸出産業を守るため、無制限にフランを売り、ユーロを買うという為替介入を行っていました。「1ユーロ=1.20フランよりフラン高にはさせない」という強いコミットメントを市場に示し続けていたのです。
しかし、2015年に入り、欧州中央銀行(ECB)がさらなる大規模な量的緩和(国債の買い入れなど)を実施する観測が急速に高まりました。もしECBが大規模緩和に踏み切れば、ユーロの価値が下がり、スイス国立銀行は1.20フランの防衛ラインを維持するために膨大な量のユーロを買い続けなければならなくなります。その結果生じる外貨準備の膨大なリスクや、スイス国内へのマネー流入によるインフレ圧力を考慮した結果、スイス国立銀行は防衛政策の継続が不可能であると判断し、事前の予告なしに上限撤廃を断行しました。
スイスフランショックの経緯と市場への影響
政策変更が発表された2015年1月15日の午前、東京市場や欧州市場のトレーダーたちは文字通りパニックに陥りました。売り買いの注文が交錯する中で流動性が蒸発し、スイスフランのレートはスプレッドが数十銭から数円にまで拡大。まともな価格がつかないまま、一瞬にして数十パーセントの価格変動が起きました。
この激震は、スイス国外の金融機関や個人投資家にも直撃しました。レバレッジをかけてユーロフランなどを取引していた多くのトレーダーの口座で「強制ロスカット」が追いつかず、口座残高がマイナスになる「借金(追証)」を抱える人が続出しました。
| 時期・タイミング | 発生した出来事 | 市場・業界への影響 |
|---|---|---|
| 2011年9月 | スイス国立銀行が「1ユーロ=1.20フラン」の下限設定を発表 | 過度なスイスフラン高を抑制し、輸出産業と国内経済を保護 |
| 2015年1月15日 | 突如としてユーロ・フランの無制限介入(下限)を撤廃 | スイスフランが歴史的な急騰(ユーロ・他通貨が歴史的暴落)を記録 |
| 直後〜数日間 | 市場の流動性が完全に消失し、スプレッドが極限まで拡大 | 個人投資家の強制ロスカット発動、一部FX業者の破綻が相次ぐ |
国内FX市場への波及:アルパリジャパンの破綻と個人投資家の教訓
この衝撃は日本の外国為替証拠金取引(FX)市場にも深刻な打撃を与えました。当時、日本国内で事業を展開していた外資系FX業者である「アルパリジャパン(Alpari Japan)」は、顧客の損失をカバーしきれず、多額のマイナス残高(未収金)を抱えた結果、同年1月下旬に破綻(関東財務局へ業務停止命令および破産手続きの申し立て)を余儀なくされました。
日本の他の主要な大手FX会社でも、急激な相場変動によって顧客のロスカットが間に合わず、いわゆる「マイナス口座問題(顧客がFX会社に対して借金を負うトラブル)」が多数発生しました。この事件は、中央銀行の政策転換ひとつで、どれほど強固に見えた相場の防衛線が一瞬で崩壊するか、そしてレバレッジ取引が持つ潜在的なリスクがいかに巨大であるかを市場に痛烈に思い知らせる教訓となりました。
【スイスフランショック】に関するよくある質問(FAQ)
Q1:スイスフランショックはなぜ予測できなかったのですか?
A1:スイス国立銀行の総裁や幹部が直前まで「1.20フランの下限維持は政策の基礎であり続ける」と公言し、市場に安心感を与えていたためです。市場参加者は政策の継続を信じ切っており、事前のリークや前触れが一切なかったことがパニックを拡大させた最大の要因です。
Q2:個人投資家が負ったマイナス残高の借金はどうなったのですか?
A2:多くのFX会社では、顧客の証拠金を超える損失(マイナス残高)について、規約に基づき追加証拠金(追証)として請求が行われました。一方で、一部の業者では顧客救済やシステム遅延を考慮した対応が取られるなど、業者ごとのリスク管理体制や対応に大きな差が生まれました。
Q3:現在の為替市場において、同様ショックが再発するリスクはありますか?
A3:中央銀行が突如として市場介入方針を180度転換する「レジーム・シフト」のリスクは、常にどの通貨ペアにも存在します。特に、大規模な金融緩和やペッグ制(連動制)を維持している国の政策動向には、常に地政学的・マクロ経済的な警戒が必要です。
スイスフランショックは、中央銀行の決定が市場の常識をいかに一瞬で覆すかを示す、近代FX史における最大の教訓の一つです。どれほど安定しているように見える相場であっても、政策変更や流動性の急低下に対するリスク管理を怠るべきではありません。
現代のトレードや資産運用においては、過剰なレバレッジを避けること、予期せぬブラックスワン(黒い白鳥)イベントに備えて常に証拠金維持率に余裕を持たせること、そして中央銀行の動向やマクロ経済の構造変化を多角的に見極める眼力を養うことが何よりも重要です。