自動車を購入する際、多くの人が利用するのがマイカーローンです。しかし、「何年でローンを組むのが一般的なのか」「毎月の返済額と総支払額のバランスをどう取るべきか」と悩む方は少なくありません。返済期間の選択は、家計のキャッシュフローやライフプランに直結する重要な決断です。
本記事では、自動車ローンにおける平均的な返済年数や、3年・5年・7年といった各期間のメリット・デメリット、月々の負担を抑えるための賢い選び方の基準を詳しく解説します。
車のローンは何年で組むのが一般的?現在の平均年数とトレンド
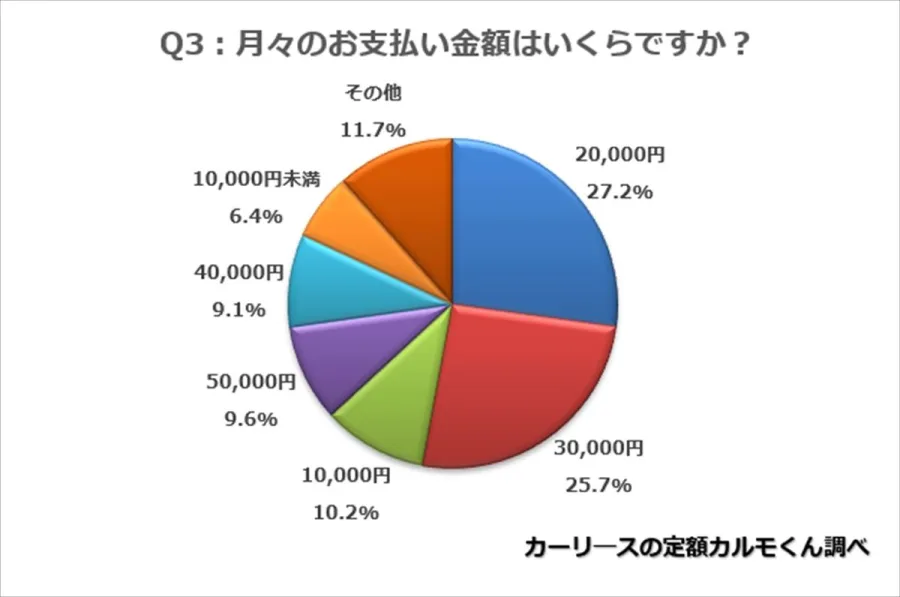
自動車金融の市場において、ローンの平均返済期間は時代のライフスタイルや車の価格高騰に伴い変化しています。自動車販売店や金融機関の統計データによると、最も多く選ばれているのは5年(60回払い)です。次いで3年(36回払い)や、近年注目を集める7年(84回払い)などの長期ローンが続きます。
かつては「3年~5年」が主流でしたが、近年の車両本体価格の上昇や安全装備・先進技術の充実による価格高騰を受け、月々の返済額を抑えられる5年以上の選択肢が選ばれる割合が増加しています。自身の収入や貯蓄状況、乗換サイクルに合わせた適切な年数設計が求められています。
主な返済期間(3年・5年・7年・長期ローン)のメリット・デメリット比較
ローンの返済期間ごとに、家計への影響や特徴は大きく異なります。ここでは主要な期間のメリット・デメリットを整理します。
| 返済期間 | 月々の負担 | 総支払額(利息) | メリット | デメリット・注意点 |
|---|---|---|---|---|
| 3年(36回) | 高め | 最も少ない | 利息負担が軽く、早期に自分の資産になる | 月々の家計を圧迫しやすい |
| 5年(60回) | 標準的 | バランス型 | 選択肢が最も多く、無理のない返済計画が立てやすい | 車検やメンテナンス費用の重なりに注意 |
| 7年以上(84回~) | 抑えられる | 多くなる | 月々の返済額を低く抑え、ワンランク上の車に乗れる | 金利負担が増え、売却時の残債リスクが高まる |
このように、期間が短ければ総支払額を抑えられますが月々の返済額が高くなり、期間が長ければ毎月の負担は軽くなるもののトータルのコストやリスクが増加するというトレードオフの関係にあります。
頭金・金利・審査が返済計画に与える影響
返済年数だけでなく、頭金の金額や金利の設定、そしてローンの審査結果も毎月の返済額に大きな影響を与えます。頭金を多めに用意することで借入元本を減らし、同じ返済年数でも月々の負担や総利息を大幅に軽減することが可能です。
また、金利の数パーセントの違いが数年間の返済において数十万円の差を生むため、ディーラーローンだけでなく銀行のマイカーローンなども含めて比較検討が必要です。ローンを組む際の審査においては、借入希望額が年収に対して適切かどうかが厳しく見られます。
残価設定型ローンや長期ローンを活用する際の注意点
近年人気の残価設定型ローンは、数年後の下取り価格(残価)をあらかじめ差し引いた金額を分割返済するため、月々の支払いを大きく抑えて新しい車種に乗れるのが魅力です。しかし、契約満了時の車の状態(走行距離やキズ・ヘコミ)によっては追加の精算が発生するケースがある点に注意が必要です。
また、7年や8年といった長期ローンを組む場合、ローンの完済前に車検や高額な部品交換の時期が訪れたり、ライフスタイルの変化(結婚や出産など)で乗り換えが必要になったりするリスクが高まります。売却時の査定額がローンの残債を下回る「逆ざや」状態にならないよう、事前のシミュレーションが不可欠です。
月々の返済額を抑え、賢くローンを組むための実践的なコツ
無理なく車を所有し、家計を破綻させないための返済シミュレーションと組み方のコツは以下の通りです。
第一に、月々の返済額は手取り収入の15%〜20%程度を目安に設定することです。第二に、固定費や維持費(駐車場代、任意保険、ガソリン代、車検積立)をあらかじめ計算に入れた上でローンの金額を決めることが大切です。
加えて、ディーラーのキャンペーンや低金利の金融機関をリサーチし、トータルのコストを最小限に抑える工夫を取り入れましょう。
【車のローン何年】に関するよくある質問(FAQ)
Q1:頭金なしで最長のローンを組むのはリスクが高いですか?
A1:頭金なし・長期ローンは月々の負担を軽くできる反面、総支払額が増え、売却時にローンの残債が残りやすくなるため、車の乗り換えサイクルや将来の収支を慎重に考慮する必要があります。
Q2:途中で一括返済や返済期間の短縮(繰り上げ返済)は可能ですか?
A2:多くの金融機関や信販会社では繰り上げ返済や一括返済に対応しています。ただし、手数料がかかる場合や手続きの条件があるため、契約前に規約を確認することをおすすめします。
Q3:一般的に年収に対していくらまでのローンが安全ですか?
A3:一般的には年収の30%〜40%程度が借入上限の目安と言われますが、生活費や住居費のバランスを考慮すると、より余裕を持った金額に抑えるのが安全です。
車のローンの返済年数を決める際は、単に「月々いくらなら払えるか」だけでなく、車両の維持費、将来のライフステージの変化、そして総支払額のバランスを総合的に見極めることが重要です。
一般的な5年を基準にしつつ、家計の状況や車の使い方に応じて3年や残価設定型、長期ローンを賢く選択し、無理のない健全な返済計画を立てましょう。