自営業やフリーランスとして働く方にとって、会社員のような手厚い厚生年金がない国民年金だけでは、老後の生活資金に不安を感じることも少なくありません。「将来の年金額を少しでも増やしたいけれど、何から始めればいいかわからない」と悩んでいませんか。国民年金にプラスして将来の受給額を確実に増やせる制度として注目されているのが「付加年金」です。
2026年現在の最新情報をもとに、付加年金の申し込み手続きはどこで行うのか、必要な書類やいつから始められるのかといった基本から、自営業・フリーランスが知っておくべきメリット・デメリットまで、わかりやすく解説します。
付加年金とは?自営業・フリーランスが知るべき基本の仕組み
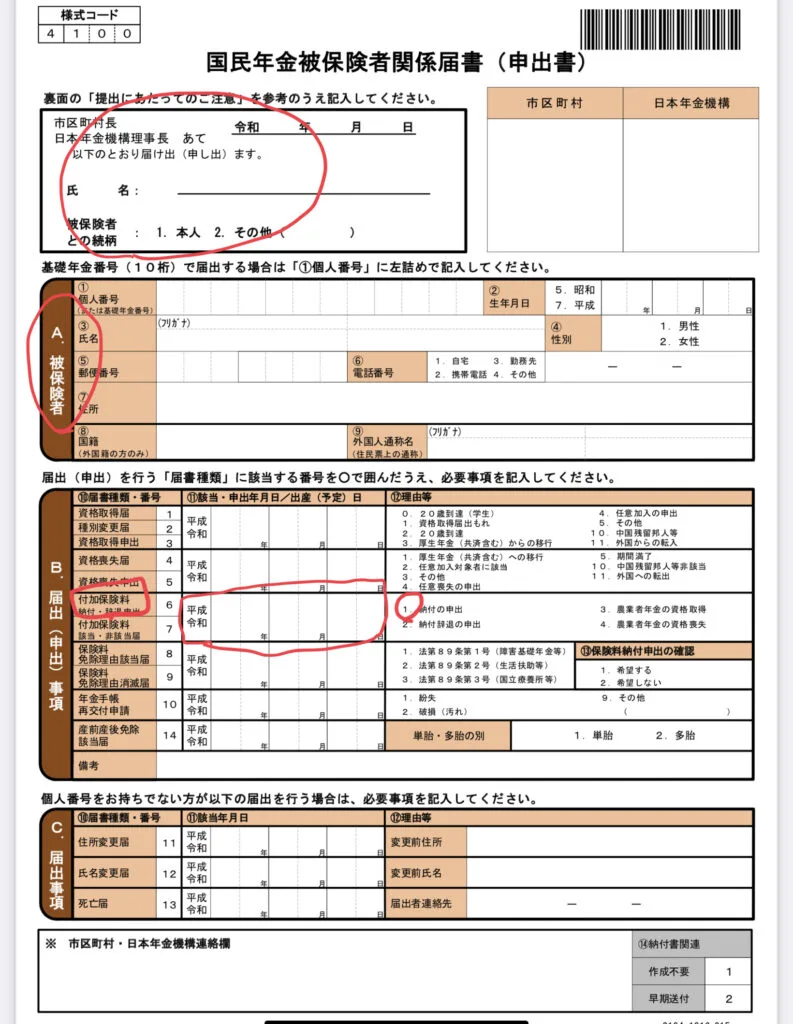
付加年金は、国民年金の第1号被保険者(自営業者、フリーランス、学生など)および任意加入被保険者が、定額の国民年金保険料に月額400円の「付加保険料」を上乗せして納めることで、将来受け取る老齢基礎年金を増額できる厚生労働大臣認可の制度です。会社員が加入する厚生年金には「上乗せ部分」がありますが、国民年金単体ではどうしても老後の保障が薄くなりがちです。この格差を補う数少ない公的な仕組みとして、多くの個人事業主に活用されています。
この制度の最大の魅力は、その優れた費用対効果にあります。例えば、付加保険料を2年間(24ヶ月)納付した場合、納付した総額は9,600円(400円×24ヶ月)となります。これに対し、将来受け取る年金額は「200円×納付月数」で計算されるため、2年間で合計4,800円が毎年死ぬまで上乗せされて返ってきます。つまり、受給開始からわずか2年で支払った元本を回収できてしまう計算になり、非常に高い利回りを誇る年金加算システムとなっています。
付加年金の申し込みはどこで?手続き方法と必要書類のすべて
付加年金を始めたいと思ったとき、最初につまずきやすいのが「どこでどのように手続きをすればいいのか」という疑問です。付加年金の申し込み手続きは、お住まいの地域を管轄する年金事務所の窓口で行うのが基本となります。郵送や電子申請(マイナポータル等)を利用して手続きを進めることも可能ですが、自身の加入状況に不安がある場合は事前に管轄の事務所へ確認しておくと安心です。
申し込みの際に必要となる書類や持ち物は、基本的に以下の通りです。事前にしっかりと準備しておくことで、手続きをスムーズに進めることができます。
【付加年金申し込みの主な必要書類・持ち物】
・国民年金付加保険料納付申出書(年金事務所や日本年金機構のホームページから入手可能)
・基礎年金番号が確認できる書類(年金手帳、基礎年金番号通知書など)
・本人確認書類(マイナンバーカード、運転免許証、パスポートなど顔写真付きのものは1点、健康保険証などの場合は2点)
・マイナンバー(個人番号)が確認書類(マイナンバーカードや通知カードなど)
なお、すでに国民年金の免除制度や猶予制度を利用している場合は、付加保険料を納付することができません。まずは通常の保険料を全額納付できる状態であることが前提条件となりますので、自身の納付状況をあらかじめ整理しておきましょう。
付加年金はいつから始められる?適用開始のタイミングと注意点
「付加年金を思い立ったとき、いつから適用されるのか」というスケジュール感も要点です。付加保険料の納付は、原則として申し出た月(原則として年金事務所に書類が受理された月)からのスタートとなります。過去に遡って加入することは法律上認められていないため、「あの時期から払っておけばよかった」と後から後悔しないよう、決断したら早めに手続きを行うことが賢明です。
また、付加保険料の納付を途中でやめたい場合や、状況が変わって国民年金の第1号被保険者でなくなった場合には、「国民年金付加保険料納付辞退申出書」を提出することでいつでも辞退することができます。ただし、一度辞退してしまうと、過去に納めた期間分の権利はそのまま残るものの、再開したい場合は再度申し出の手続きが必要になるため、事業のキャッシュフローやライフプランの変化に合わせて慎重に判断しましょう。
付加年金のメリット・デメリット:自営業の老後資金対策としてどうなのか
自営業やフリーランスが将来への備えを考える際、付加年金を導入することのメリットとデメリットを客観的に比較しておくことが不可欠です。以下に具体的な特徴を整理します。
【メリット】
・圧倒的な費用対効果:前述の通り、受給開始からわずか2年程度で元が取れる高いリターンが保証されている。
・確定申告での全額控除:支払った付加保険料は、その年の所得税および住民税の計算において「社会保険料控除」の対象となり、全額が所得から差し引かれるため節税効果もある。
・公的年金ならではの安心感:民間個人年金とは異なり、国が運営する制度であるため破綻リスクが極めて低く、終身で受給できる。
【デメリット】
・インフレ変動に対応しづらい:受給額は物価変動に応じてスライドするものの、受け取る額そのものがベースとして小さいため、極端なインフレ時には実質的な価値が目減りするリスクがある。
・長生きしないと損をする構造:受給開始から2年で元が取れるとはいえ、短期間で受給が終了してしまった場合には、支払った総額に対するリターンが限定的になる。
・月額400円の少額制限:増額できる上限が「月額400円(年間4,800円)」と決まっており、これだけで十分な老後資金をまかなえるわけではないため、あくまで「上乗せの選択肢の一つ」に過ぎない。
国民年金基金との比較・追納制度との併用について
自営業の老後対策として、付加年金とよく比較される制度に「国民年金基金」や「国民年金保険料の追納制度」があります。それぞれの違いや併用ルールを正しく理解しておくことが大切です。
| 制度名称 | 仕組み・月額負担 | メリット・特徴 | 注意点・制約事項 |
|---|---|---|---|
| 付加年金 | 月額400円を定額で上乗せ納付 | 抜群のコスパ(2年で元が取れる)、手続きが比較的簡単 | 国民年金基金との同時加入は不可 |
| 国民年金基金 | 口数選択制(加入年齢や口数により異なる) | 手厚い年金額の上乗せ、税制優遇が大きい | 付加年金とは重複して加入できない、途中の口数変更に制約がある |
| 追納制度 | 過去10年以内の免除・猶予期間分の保険料を納付 | 将来の受給額を満額に近づけられる、空白期間を解消 | 3年度目以降は経過期間に応じた加算金が上乗せされる |
ここで特に重要な注意点として、「付加年金と国民年金基金は同時に加入することができない」という法律上のルールがあります。どちらか一方を選択する必要があるため、手軽に少額からリスクヘッジしたい場合は付加年金、より手厚く本格的な上乗せ年金を構築したい場合は国民年金基金を選ぶのが一般的な判断基準となります。
また、過去に経済的理由などで国民年金保険料の免除や猶予を受けていた期間がある場合、その分の保険料を「追納」することができます。この追納制度と付加年金の併用については、通常の保険料を現在しっかりと納付している状態であれば、免除期間の追納を行いつつ、現在の月分について付加保険料を同時に納付していくことが可能です。これにより、過去の未納リスクをクリアしつつ、未来の受給額をさらにブーストさせることができます。
【付加年金申し込み】に関するよくある質問(FAQ)
Q1:会社員からフリーランスになり、国民年金に切り替えました。いつから付加年金に申し込めますか?
A1:国民年金の第1号被保険者としての資格を取得した日(会社を退職した日の翌日や切り替え手続きを行ったタイミングなど)から、速やかに年金事務所で付加保険料納付の申し込みを行うことができます。
Q2:付加年金に一度申し込んだら、途中でやめることはできますか?
A2:はい、いつでも辞退することが可能です。辞退を希望する場合は、「国民年金付加保険料納付辞退申出書」を年金事務所へ提出してください。ただし、遡っての辞退はできないため、手続きを行った月以降の分から停止となります。
Q3:納付した付加保険料は、確定申告で税金が安くなりますか?
A3:はい。その年に実際に支払った付加保険料の全額が「社会保険料控除」の対象となり、所得税および住民税の課税所得から差し引かれるため、税負担を軽減する効果があります。
自営業やフリーランスが直面する最大の老後リスクは、会社員のような厚生年金がないことによる受給額の「少なさ」です。月額400円という非常に低コストでありながら、わずか2年で元が取れるという驚異的な費用対効果を誇る付加年金は、制度を知っているかどうかで将来の受給額に確実な差を生む有効な手段です。
もちろん、これだけですべての老後資金がまかなえるわけではないため、iDeCo(個人型確定拠出年金)や小規模企業共済、国民年金基金など、自身の事業規模やライフプランに合わせた複数の選択肢を組み合わせることが重要です。まずは現在の自身の加入状況を確認し、最寄りの年金事務所への相談や手続きから、確実な一歩を踏み出してみてはいかがでしょうか。